Klartext: Auslandskonten, CRS & internationales Banking
Fundierte Beiträge zu internationalem Banking, CRS, Nicht-CRS-Jurisdiktionen und Privatbanking: für DACH-Unternehmer, Selbständige und Investoren.
CRS erklärt: Was der automatische Informationsaustausch für dein Auslandskonto bedeutet
Der Common Reporting Standard (CRS) verpflichtet Banken weltweit zur Datenweitergabe. Was das für dein Auslandskonto bedeutet, was gemeldet wird und was nicht.
CRS erklärt: Was der automatische Informationsaustausch für dein Auslandskonto bedeutet
Der Common Reporting Standard (CRS) verpflichtet Banken weltweit zur Datenweitergabe. Was das für dein Auslandskonto bedeutet, was gemeldet wird und was nicht.

Georgien Banking 2026: CRS-Mitglied mit lückenhafter Umsetzung
Georgien ist dem CRS beigetreten, in der Praxis werden Steuer-IDs bei der Kontoeröffnung häufig nicht abgefragt. Was das bedeutet, wie die Kontoeröffnung läuft und was du beachten musst.
Singapur vs. Schweiz: Welche Privatbank passt zu dir?
Singapur oder Schweiz für dein Privatbankkonto? Wir vergleichen Mindesteinlagen, Remote-Optionen, Privatsphäre und Stabilität der beiden führenden Finanzplätze der Welt.

Das EU-Kontenregister kommt: Was bedeutet das für dein Geld?
Das zentrale EU-Bankkontenregister erfasst alle Konten innerhalb der EU. Was genau gemeldet wird, wer Zugriff hat und warum ein Konto außerhalb der EU nicht erfasst wird.

Vanuatu: Steuerfreie Jurisdiktion mit Remote-Kontoeröffnung
Vanuatu ist seit 2018 CRS-Mitglied, bleibt aber als steuerfreie Jurisdiktion ohne Einkommensteuer interessant. Was ein Konto dort kostet und für wen es geeignet ist.

Konto in Panama eröffnen: Schritt für Schritt
Panama ist CRS-Mitglied, aber immer noch ein klassisches Offshore-Zentrum mit soliden Banken und USD-Konten. Wie die Eröffnung läuft, was du brauchst und was es kostet.
Digitale Nomaden und Banking: Warum eine stabile Adresse entscheidend ist
Digitale Nomaden scheitern bei der Bankkonteröffnung oft an einer einfachen Anforderung: Adresse, Telefonnummer und Steuer-ID müssen aus demselben Land stammen. So löst du das Problem.
Konto in Liechtenstein eröffnen: Privatbank ab CHF 100.000
Private Banking in Liechtenstein ab CHF 100.000 Mindesteinlage: was Banken verlangen, was der deutsche Staat sieht und erreicht, und der ehrliche Vergleich mit der Schweiz.
Konto in Georgien eröffnen: Ablauf, Zinsen und der ehrliche CRS-Status
Komplett remote per Vollmacht, ohne Mindesteinlage, mit echten Zinsen auf GEL-Festgelder und einem ehrlich benannten CRS-Fenster.
Kryptofreundliche Geschäftskonten 2026: welche Banken und Länder mitspielen
Welche Banken und Länder Krypto-Unternehmen und Trader wirklich akzeptieren, und die Dokumentation, die über Annahme oder Ablehnung entscheidet.
Konto in Luxemburg: Warum es dir 2026 nichts mehr bringt
Luxemburg war der Inbegriff diskreten Bankings. Heute: volles CRS-Reporting, EU-Kontenregister, EU-Kontenpfändung, SAG-Bail-in-Logik. Warum das Luxemburg-Konto seinen Zweck verloren hat.

Länder ohne CRS 2026: Wo wirklich kein Informationsaustausch stattfindet
Über 120 Länder tauschen Kontodaten automatisch aus, aber nicht alle. Welche Länder 2026 wirklich außerhalb des CRS stehen, wo nur die Theorie meldet und welche Mythen du vergessen kannst.
Anonymes Konto 2026: Der Mythos und die legale Alternative
Anonyme Bankkonten gibt es nicht mehr. Was Suchende wirklich wollen und wie legale Diskretion außerhalb der EU heute funktioniert, ohne Betrug, ohne Risiko.
Geschäftskonto für die ausländische Firma: Warum Banken ablehnen und was funktioniert
Deutsche Banken lehnen Auslandsfirmen reflexhaft ab, Fintechs sperren nach drei Monaten. Wo Geschäftskonten für US-LLC, UK-LTD und Dubai-Firmen wirklich eröffnet werden.
Deutsches Girokonto ohne Wohnsitz: Was 2026 noch geht
Welche deutschen Banken ein Girokonto ohne deutschen Wohnsitz führen, was sie verlangen und warum das allein nicht reicht.
Festgeld im EU-Ausland: Höhere Zinsen, gleiche Risiken?
Festgeldkonten in Litauen, Lettland oder Rumänien versprechen höhere Zinsen als deutsche Banken, aber was ist mit Einlagensicherung, CRS und Bail-in?
Einlagensicherung weltweit: Was dein Geld wirklich schützt
100.000 EUR in der EU, 250.000 USD in den USA, 100.000 SGD in Singapur: Was Einlagensicherungen leisten, und was sie nicht können.
Postbank Konto mit Wohnsitz im Ausland 2026: Was geht, was nicht
Postbank-Konto mit Auslandswohnsitz behalten oder neu eröffnen? Gebühren, Voraussetzungen, Alternativen, und warum ein Konto außerhalb der EU dazugehört.
DKB Konto für Auswanderer 2026: Alles was du wissen musst
DKB Konto ohne deutschen Wohnsitz eröffnen: Video-Ident, Gebühren, unterstützte Länder, Kreditkarte weltweit, und die Grenzen der DKB für Auswanderer.
Revolut 2026: Wie sicher ist dein Geld wirklich?
Revolut hat eine Banklizenz, aber was bedeutet das für deine Einlagensicherung? Safeguarding, Bail-in, CRS und die Grenzen von Neobanken für Vermögensschutz.
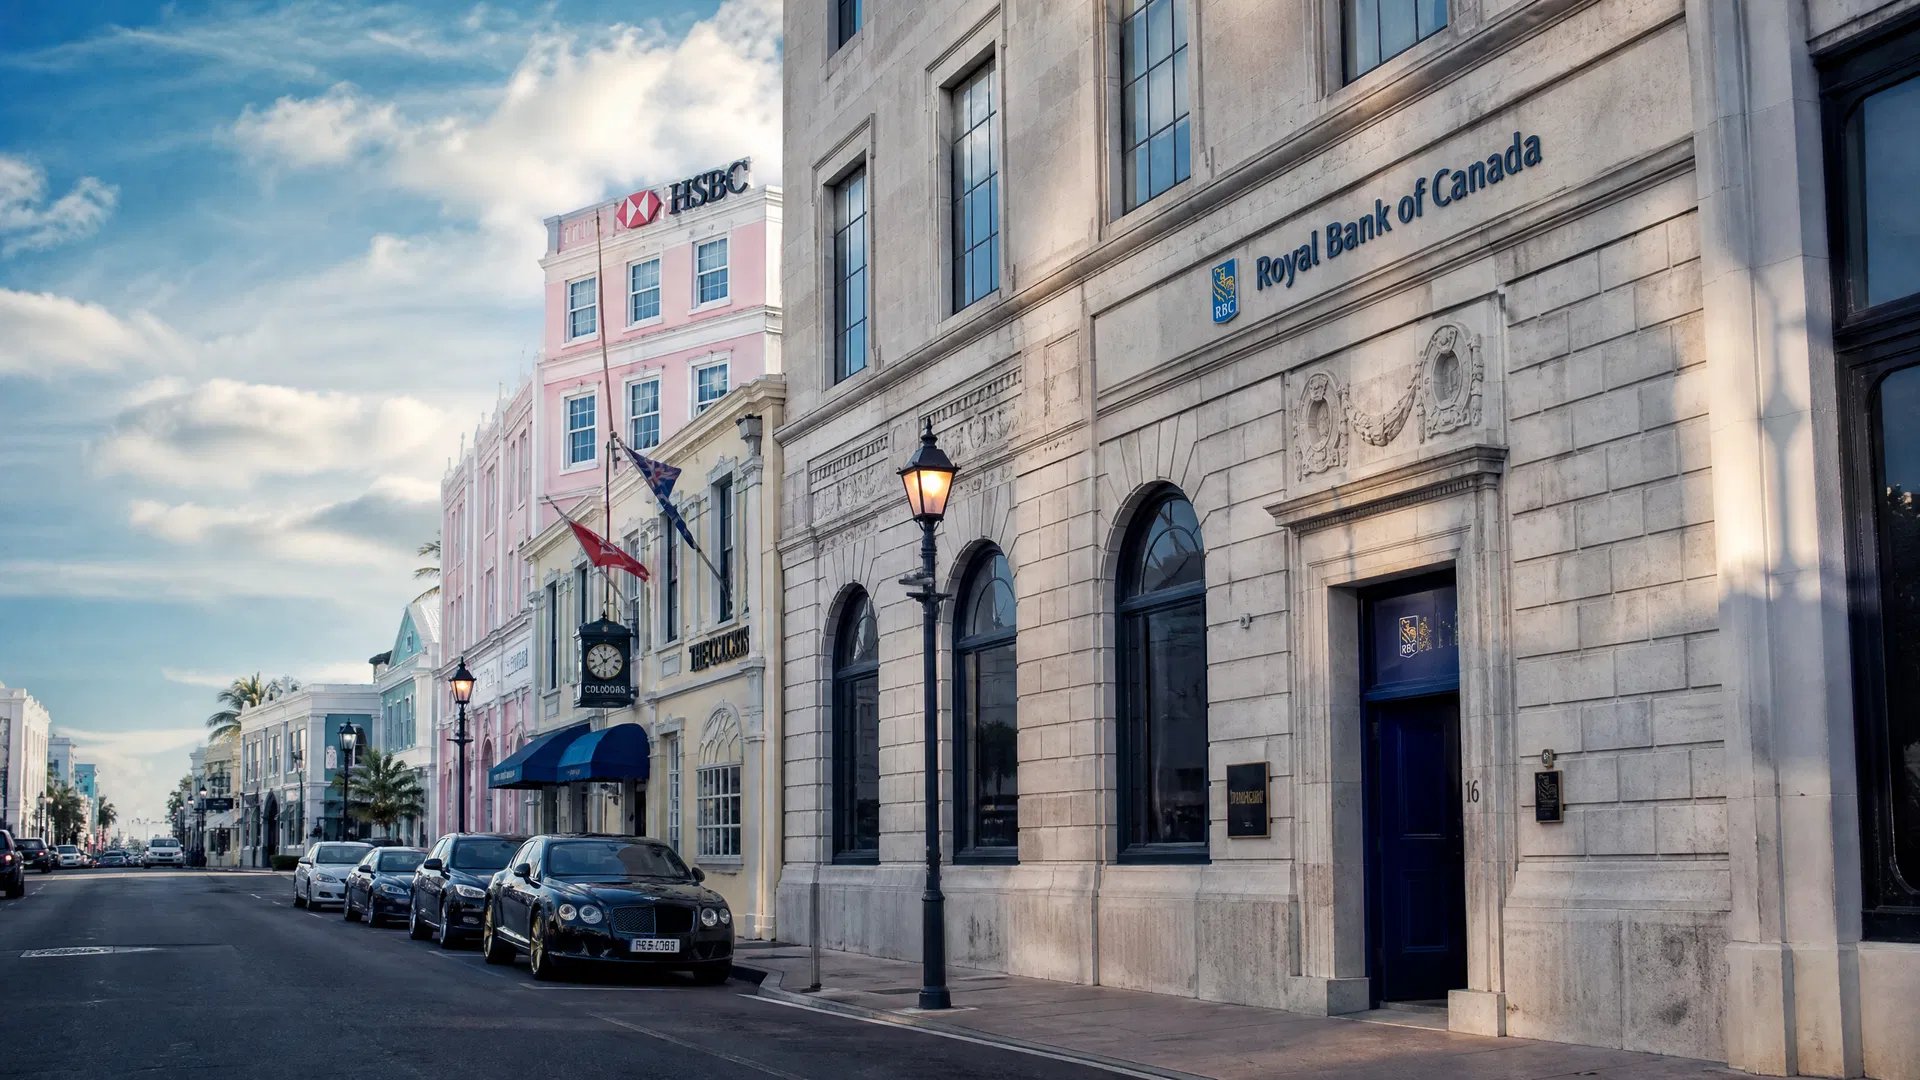
Konto auf den Bahamas eröffnen: Was es wirklich kostet und die besseren Alternativen
Die Bahamas klingen nach diskretem Offshore-Banking. Die Realität: hohe Mindesteinlagen, Eröffnung kaum ohne Vermittler, volles CRS-Reporting. Was ein Bahamas-Konto wirklich erfordert.
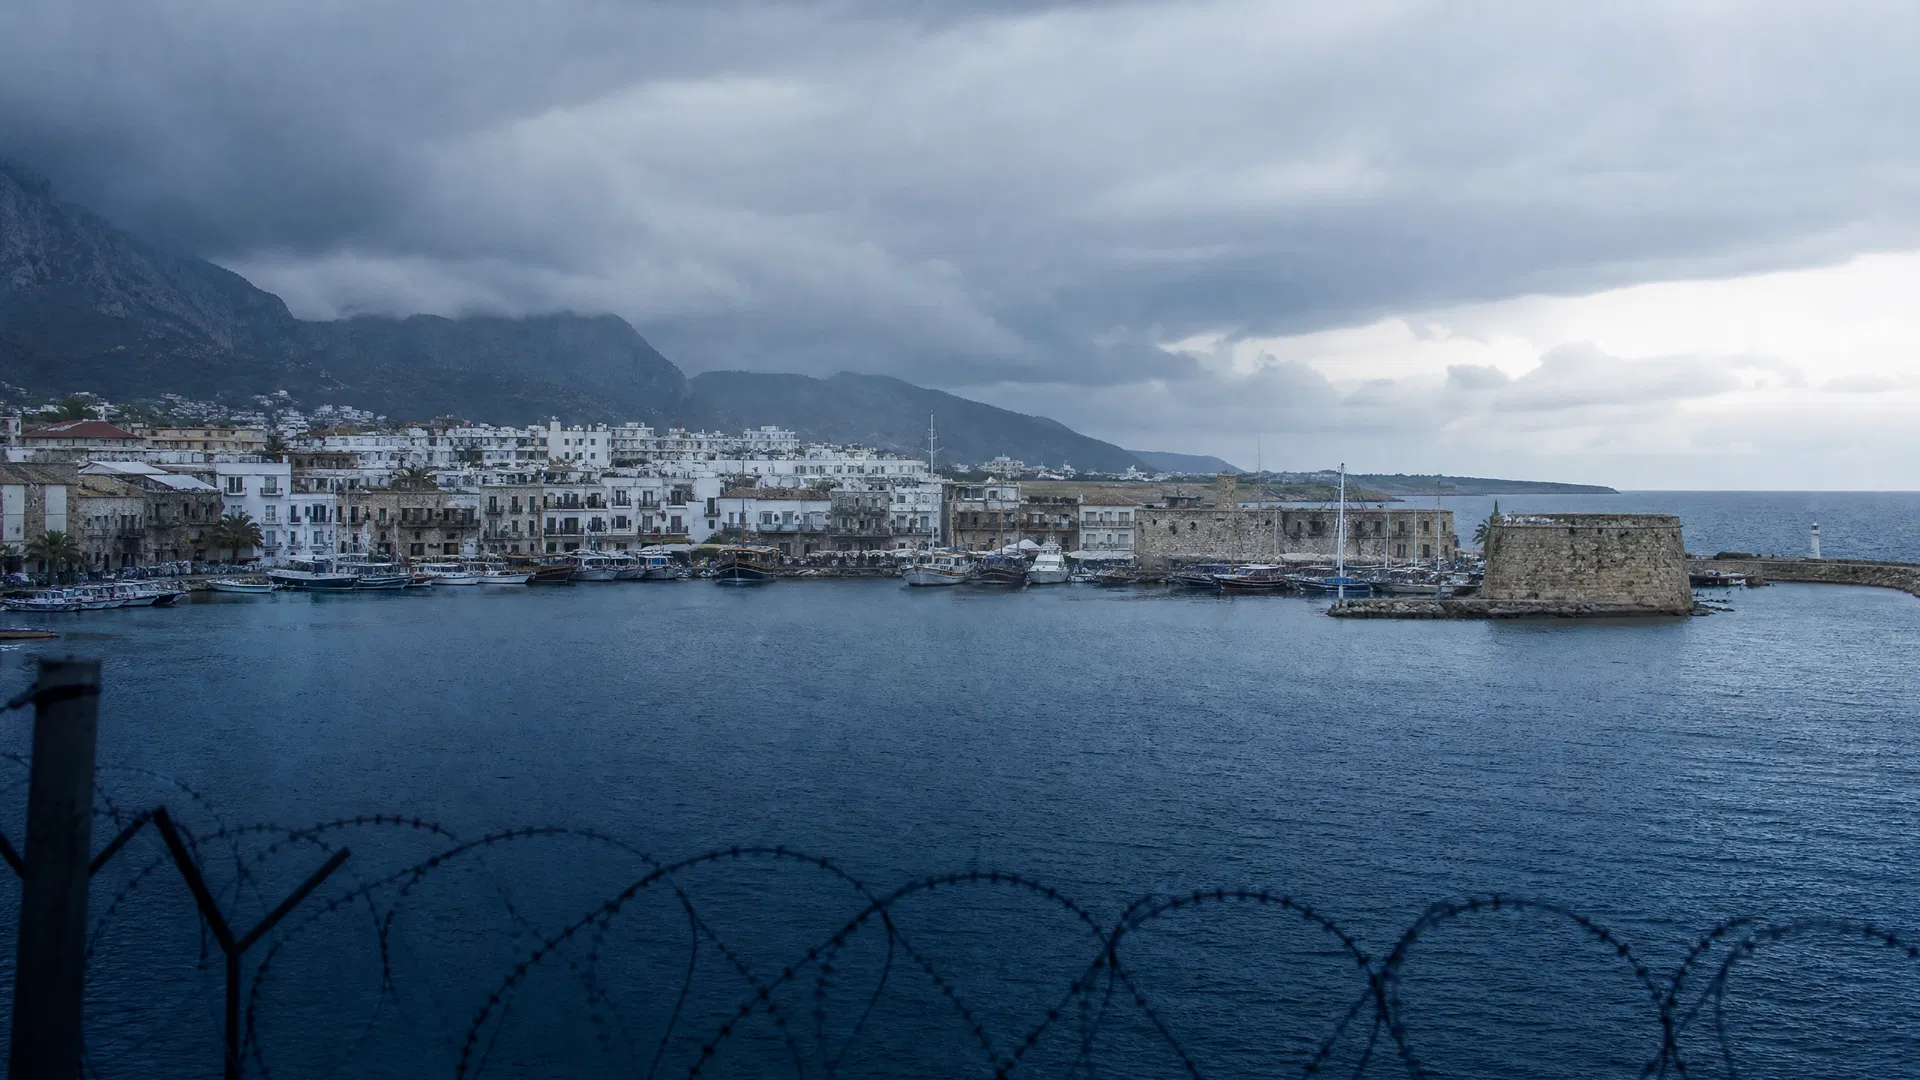
Konto in Nordzypern eröffnen? Warum wir abraten und was stattdessen funktioniert
Nordzypern lockt mit einfacher Kontoeröffnung und Diskretion. Die Risiken: nicht anerkannter Staat, Banken außerhalb des SWIFT-Mainstreams, festhängende Gelder.

Konto in Belgien eröffnen: Dein Rechtsanspruch, die Bankpraxis und was Belgien nicht kann
Konto in Belgien eröffnen ohne belgischen Wohnsitz: das EU-Basiskonto-Recht, die Nicht-Residenten-Praxis von KBC, BNP Paribas Fortis, Belfius und ING, und warum Belgien keinen Diskretionsgewinn bringt.
Auslandskonto ab 2027 in Österreich: Was die BWG-Novelle zu CRD VI wirklich regelt
Österreich setzt CRD VI per BWG-Novelle um. Beim Auslandskonto sieht das Finanzministerium keinen Bedarf: Paragraf 1 BWG reiche. Was das für dich ab 2027 heißt.
Bail-in-Reform 2026: Was die neue EU-Bankenabwicklung für Guthaben über 100.000 Euro ändert
Die EU hat die Bankenabwicklung neu geregelt. Was die CMDI-Reform für Guthaben über 100.000 Euro ändert, ab wann sie gilt und was für die Schweiz gilt.
Gehalt aufs Auslandskonto 2026: Wann Arbeitgeber und Ämter deine ausländische IBAN annehmen müssen
Arbeitgeber, Finanzamt und Familienkasse dürfen eine EU-IBAN nicht wegen des Landes ablehnen. Wo die Regel greift, wo nicht, und was für Schweizer Konten gilt.
Konto auf den Kanalinseln 2026: Jersey, Guernsey und Isle of Man im Klartext
Jersey, Guernsey und Isle of Man: wie Einlagen dort gesichert sind, warum die Inseln seit 2017 melden und was CRD VI ab 2027 für EU-Kunden ändert.
Welche Konten werden automatisch gemeldet? Die Liste 2026 für Deutschland, Österreich und die Schweiz
Auslandskonto, E-Geld, Krypto, Freistellungsauftrag, Kontenregister: welche Konten 2026 in Deutschland, Österreich und der Schweiz automatisch gemeldet werden.
Konto in der Schweiz ohne Wohnsitz: Was 2026 vor dem CRD-VI-Stichtag noch geht
Ein Schweizer Konto ohne Wohnsitz ist 2026 noch möglich. Was CRD VI ab Januar 2027 ändert, warum der Bestandsschutz schon vorbei ist und was jetzt zählt.
Kann das Finanzamt mein Konto einsehen? Kontenabruf 2026 in Deutschland, Österreich und der Schweiz
Kontenabruf, Kontenregister, Bankgeheimnis: Was das Finanzamt in Deutschland, Österreich und der Schweiz über dein Konto erfährt und was nicht.
US-Konto als Ausländer 2026: Was die Trump-Order zum Finanzsystem wirklich ändert
Executive Order 14406, FinCEN-Advisory, ITIN als Risikofaktor: Was sich 2026 für dein US-Konto ohne Wohnsitz in den USA wirklich ändert und was nicht.
Geschäftskonto bei Wise gekündigt: Der Plan B für 2026
Wise schließt dein Geschäftskonto? Was Wise zu Kündigung, Frist und Guthaben sagt, was du jetzt sichern musst und wie ein belastbares Zweitkonto aussieht.
Auslandskonto in der Steuererklärung 2026: Was in Österreich und der Schweiz gilt
E1kv in Österreich, Wertschriftenverzeichnis in der Schweiz: Wie du dein Auslandskonto korrekt angibst, welche Sätze gelten und was bei Versäumnissen droht.
Einlagensicherung neu geregelt: Was die EU-Richtlinie 2026/804 für dein Konto ändert
100.000 Euro bleiben, vieles drumherum ändert sich: hohe Salden, Kundengelder bei Fintechs, Auszahlung, Sperren. Die EU-Reform der Einlagensicherung erklärt.
Wise in Thailand ab Oktober 2026: Was sich für Konten mit Thai-Adresse ändert
Wise stellt Konten mit Thai-Adresse auf seine thailändische Gesellschaft um: Umtausch in Baht, Tageslimits, kein Bargeld am Thai-Automaten. Was du tun musst.
Auslandskonto ab 2027: Was die EBA-Leitlinien zu Drittstaatenzweigstellen für dein Konto bedeuten
Die EBA hat festgelegt, was Banken außerhalb der EU für eine Zweigstelle in der EU vorlegen müssen. Was das für Eigeninitiative, Bestandsschutz und Konto heißt.
Konto eröffnen ab Juli 2027: Was die neuen EU-Standards zur Kundenprüfung von dir verlangen
Die EU-Geldwäschebehörde AMLA hat festgelegt, welche Daten Banken künftig bei der Kontoeröffnung prüfen. Was das für Adresse, Ausweis und Mittelherkunft heißt.
P-Konto seit Juli 2026: 1.590 Euro Freibetrag, und was ein Konto im Ausland bei einer Pfändung ändert
Seit 1. Juli 2026 schützt das P-Konto 1.590 Euro im Monat. Was die neuen Freibeträge bedeuten und wie weit Gläubiger in der EU auf Konten im Ausland zugreifen.