Compte bancaire au Liechtenstein : la banque privée dès 100 000 CHF
La banque privée au Liechtenstein dès 100 000 CHF : ce que les banques exigent, ce que le fisc français voit et ce que les créanciers atteignent, et la comparaison honnête avec la Suisse.
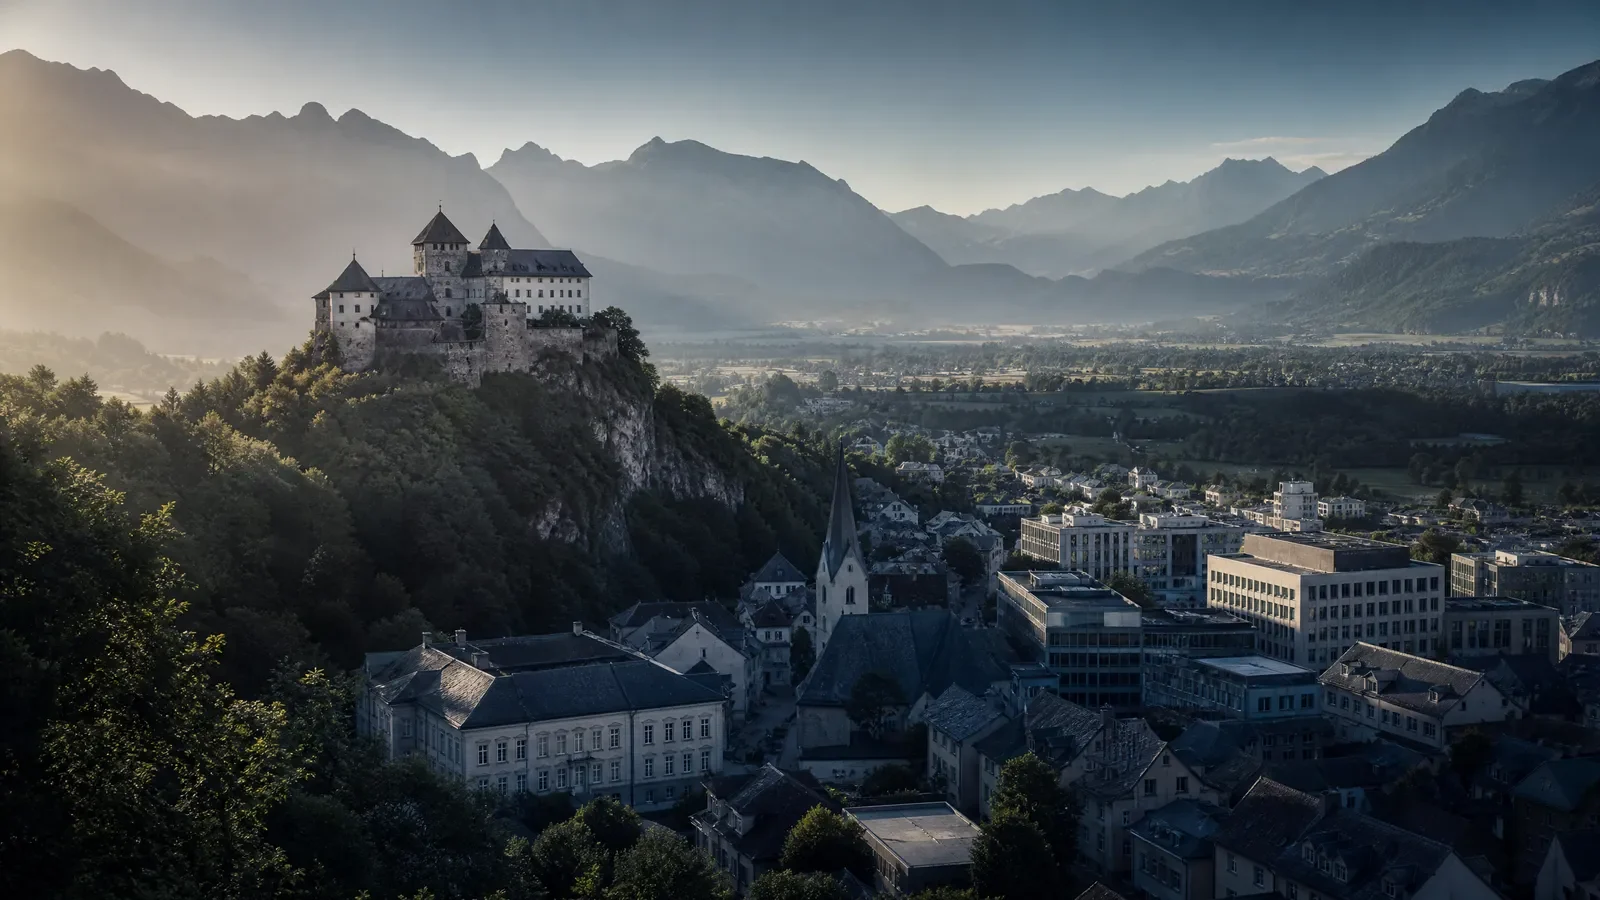
Le Liechtenstein est le petit poucet sous-estimé de la banque privée européenne. Entre la Suisse et l'Autriche se trouve un État noté AAA et sans dette publique, qui a le franc suisse pour monnaie et une tradition bancaire spécialisée depuis plus d'un siècle dans un seul métier : le patrimoine de la clientèle internationale. Et contrairement à Zurich ou Genève, ce métier ne commence pas à un demi-million, mais à partir d'un dépôt minimum de 100 000 CHF.
L'entrée dans la banque privée au Liechtenstein commence à 100 000 CHF. C'est la phrase que la plupart des internautes cherchent et qu'ils trouvent rarement énoncée clairement. Voici le tableau complet et honnête : ce que le Liechtenstein offre, ce qu'il coûte, ce que l'administration française voit et ce qu'elle peut atteindre, et pour qui la Suisse reste malgré tout le meilleur choix.
Ce qu'est le Liechtenstein, et ce qu'il n'est pas
D'abord le positionnement, car c'est là que naissent les malentendus. Le Liechtenstein est membre de l'EEE, mais pas de l'Union européenne. C'est une position intermédiaire précise, aux conséquences concrètes : les paiements circulent sans friction, le SEPA fonctionne, les normes européennes s'appliquent. Mais le Liechtenstein se tient en dehors des fichiers de comptes de l'UE, en dehors des systèmes d'interrogation automatisés de l'Union et en dehors de l'ordonnance européenne de saisie conservatoire des comptes bancaires.
Dans le même temps, la principauté forme une union douanière et monétaire avec la Suisse. Vous travaillez en francs suisses, sous un régulateur financier autonome et exigeant (la FMA), dans un pays au budget équilibré et sans dette publique. Cette combinaison d'accès au marché de l'EEE et de stabilité de niveau suisse n'existe qu'une fois en Europe.
Et les limites de la discrétion, posées d'emblée et sans ambiguïté : le Liechtenstein déclare intégralement au titre du CRS. L'ancien secret bancaire et des fondations envers les administrations fiscales étrangères appartient au passé depuis les accords fiscaux des années 2010. Quiconque ouvre un compte au Liechtenstein verra son solde de fin d'année et ses revenus transmis automatiquement à l'administration fiscale de son pays de résidence, exactement comme pour un compte en Suisse ou à Singapour. Un compte au Liechtenstein est un instrument de stabilité, de qualité et de distance structurelle vis-à-vis du système de l'UE, pas une cachette. Ce que l'échange automatique transmet est détaillé dans CRS expliqué.
Dépôt minimum au Liechtenstein : à partir de 100 000 CHF
Le cœur pratique d'abord. Les banques privées du Liechtenstein acceptent la clientèle internationale à partir d'environ 100 000 CHF. À titre de comparaison, les banques privées suisses commencent en général à 500 000 CHF, les grandes maisons à un million ou davantage. Le Liechtenstein ouvre ainsi une vraie banque privée, avec un gestionnaire attitré, de la gestion de fortune et des comptes multidevises, à une tranche de patrimoine que Zurich rangerait au mieux dans la banque de détail.
Il faut toutefois calibrer ses attentes : les 100 000 CHF sont une taille d'entrée, pas le plafond des attentes de la banque. Celui qui reste durablement très en dessous n'est pas non plus un client cible à Vaduz. Et il s'agit d'argent à placer, pas d'un solde de compte courant : le Liechtenstein n'est pas l'endroit du compte du quotidien avec carte et virements permanents, mais celui du socle patrimonial. Pour un second compte simple et sans minimum, mieux vaut regarder vers la Géorgie ou d'autres destinations.
Un compte au Liechtenstein sans dépôt minimum : ce que fait l'application wiLLBe, et ce qu'elle ne fait pas
Cherchez un compte au Liechtenstein et vous tomberez vite sur wiLLBe, l'application d'épargne et de placement de la Liechtensteinische Landesbank (LLB). Les caractéristiques affichées sont réellement séduisantes : aucun dépôt minimum sur l'épargne disponible, des dépôts à terme dès 100 euros, une ouverture entièrement dans l'application, une garantie des dépôts jusqu'à 100 000 CHF. Pour ce qu'il est, c'est un produit solide, et nous ne sommes pas là pour en détourner qui que ce soit.
Il faut simplement savoir ce que l'on achète. wiLLBe n'est pas un compte bancaire au sens d'un compte de fonctionnement ; c'est un produit d'épargne. Selon sa propre description, l'application ne propose délibérément aucun service de paiement : pas de carte, pas de virements vers des tiers, pas de compte sur lequel faire tourner sa vie. L'argent ne circule que depuis et vers votre compte de référence enregistré. S'y ajoutent : titulaire unique seulement (pas de compte joint), une garantie des dépôts libellée en francs (risque de change si vous épargnez en euros) et une rémunération versée seulement jusqu'à 150 000 par devise, rien du tout au-delà.
Le point décisif pour nos lecteurs se trouve dans les conditions d'éligibilité : wiLLBe n'accepte que les résidents d'Allemagne, d'Autriche, de Suisse et du Liechtenstein. Un lecteur résidant en France ne peut pas l'ouvrir du tout, et celui qui part s'installer en Géorgie, à Dubaï ou au Paraguay ne remplit plus les conditions. Au moment précis où un compte hors de votre système d'origine prend le plus de valeur, cette porte se ferme.
À partir de 100 000 CHF, le Liechtenstein offre autre chose : une relation bancaire. Un compte complet avec paiements multidevises, un interlocuteur nommé au lieu d'une assistance d'application, une gestion de fortune si vous le souhaitez, et surtout une disponibilité sans résidence dans l'UE ni dans l'espace SEPA. S'y ajoute l'avantage face aux voies d'exécution décrit plus bas, qu'aucune application d'épargne ne procure.
En bref : l'application est un bon endroit pour placer de l'épargne tant que vous vivez en Allemagne, en Autriche, en Suisse ou au Liechtenstein. Elle n'est pas une fondation pour une structure hors de votre système d'origine. Ce dont vous avez besoin dépend de votre projet. En cas de doute, la consultation gratuite tranche la question en un échange. La consultation se déroule en anglais.
Ce que l'administration française voit, et ce qu'elle atteint
Les recherches autour du Liechtenstein révèlent ce que les gens veulent vraiment savoir : jusqu'où s'étend le bras des administrations et des créanciers ? La réponse honnête comporte deux moitiés.
Ce qui est déclaré : la fiche CRS, une fois par an, automatiquement. Nom, numéro fiscal, numéro de compte, solde de fin d'année, revenus. Envers votre administration fiscale, il n'y a aucune discrétion : le compte se déclare sur le formulaire 3916 et ses revenus figurent dans votre déclaration comme pour tout compte à l'étranger ; la marche à suivre est détaillée dans déclarer un compte à l'étranger.
Ce qui ne fonctionne PAS : les voies d'accès automatisées qui sont la norme à l'intérieur de l'UE. Un compte au Liechtenstein n'apparaît dans aucun fichier de comptes de l'UE, et pas davantage dans FICOBA, qui ne recense que les comptes ouverts en France ; l'interrogation automatisée revient vide. L'ordonnance européenne de saisie conservatoire des comptes bancaires ne s'applique pas, puisqu'elle relève du droit de l'UE et non de l'EEE ; un créancier ne peut pas faire geler à titre conservatoire un compte au Liechtenstein par ordonnance européenne. Et le point le plus sous-estimé : le Liechtenstein n'a jamais adhéré à la Convention de Lugano. Contrairement à la Suisse, où les décisions rendues dans l'UE s'exécutent selon une procédure relativement ordonnée grâce à Lugano, un créancier doit au Liechtenstein emprunter toute la voie de la procédure nationale. Rien de tout cela ne protège contre des créances légitimes et définitives, mais l'obstacle pratique s'en trouve nettement relevé, et c'est précisément cette différence qui rend le Liechtenstein plus intéressant que la Suisse pour une protection préventive ; la comparaison complète par pays figure dans comptes à l'abri des saisies à l'étranger.
Une précision honnête s'impose : en tant que membre de l'EEE, le Liechtenstein a transposé le régime européen de redressement et de résolution bancaires. La logique du bail-in existe donc ici aussi ; celui qui veut échapper à ce seul mécanisme ne trouvera pas d'exception complète au Liechtenstein. Le contrepoids : une garantie des dépôts jusqu'à 100 000 CHF, et derrière elle des banques parmi les mieux capitalisées d'Europe, dans un État sans dette. Les systèmes comparés : La garantie des dépôts dans le monde.
Liechtenstein ou Suisse ? La comparaison directe
| Critère | Liechtenstein | Suisse |
|---|---|---|
| Entrée en banque privée | dès 100 000 CHF | dès 500 000 CHF |
| Monnaie | CHF | CHF |
| Fichiers de comptes de l'UE | non | non |
| Saisie conservatoire européenne des comptes | non | non |
| Exécution des décisions de l'UE via Lugano | non | oui |
| Déclaration CRS | oui, intégrale | oui, intégrale |
| Garantie des dépôts | 100 000 CHF | 100 000 CHF |
| Ouverture à distance | dans certains établissements | dans certains établissements |
La lecture : sur la stabilité et la monnaie, c'est match nul. La Suisse l'emporte par la taille, le choix et le prestige de sa place financière. Le Liechtenstein l'emporte par le ticket d'entrée (un cinquième du seuil) et par la distance face aux voies d'exécution (pas de Lugano). Sous 500 000 CHF, le choix ne se pose de toute façon pas ; au-delà, on tranche selon ses priorités : le choix institutionnel maximal à Zurich, ou la distance structurelle maximale à Vaduz. Beaucoup de nos clients finissent par combiner les deux. Le versant suisse en détail : ouvrir un compte en Suisse en tant que non-résident. La comparaison des grandes places : Singapour ou Suisse.
Pour qui le Liechtenstein est rentable
L'investisseur soucieux de protection, avec un volume à placer à six chiffres, qui veut sortir de l'architecture d'accès de l'UE sans transiger sur la qualité de la banque. Le nostalgique : celui qui regardait autrefois vers le Luxembourg, ou vers l'aura ancienne des îles Anglo-Normandes, et qui mesure ce qu'il en reste, trouve dans le Liechtenstein l'héritier légitime sur le continent ; la démonstration complète figure dans Pourquoi un compte au Luxembourg ne vaut plus la peine. L'entrepreneur structuré : le droit des fondations et des trusts du Liechtenstein compte parmi les plus aboutis au monde ; le compte devient alors une brique d'une architecture plus large, qui relève d'un conseil spécialisé. Le Liechtenstein ne convient pas à la banque du quotidien, aux budgets inférieurs à 100 000 CHF, ni à quiconque cherche avant tout la discrétion envers son administration fiscale, car elle n'existe pas ici.
Comment se déroule l'ouverture
Le processus suit le schéma des banques privées sérieuses : une pré-évaluation de votre profil (origine du patrimoine, objectif de placement, volume), le dossier documentaire avec passeport, justificatif de domicile, numéro fiscal et traçabilité complète de l'origine des fonds, la présentation personnelle à la banque, à distance par vidéo dans certains établissements, sinon lors d'un rendez-vous à Vaduz, puis l'activation dans un délai de deux à quatre semaines après remise du dossier complet. L'origine des fonds est l'écueil des démarches en solitaire : les équipes de conformité du Liechtenstein attendent une profondeur documentaire que la clientèle internationale sous-estime régulièrement. C'est précisément la raison d'être de notre ouverture accompagnée, avec revue du dossier et présentation personnelle à la banque.
Questions fréquentes
Quel est le dépôt minimum réel au Liechtenstein ? Environ 100 000 CHF pour la clientèle privée internationale. Certains établissements et certaines configurations se situent au-dessus ; en dessous de ce seuil, le Liechtenstein n'est réalistement pas accessible.
Le Liechtenstein déclare-t-il mon compte au fisc français ? Oui, intégralement et automatiquement au titre du CRS : solde de fin d'année, revenus et numéro fiscal. La discrétion existe envers les tiers, pas envers votre administration fiscale.
Un créancier français ou européen peut-il saisir mon compte au Liechtenstein ? Ni par les voies automatisées de l'UE, ni par la Convention de Lugano. Reste la procédure propre au Liechtenstein, sur la base d'une décision définitive ; l'obstacle pratique est nettement plus élevé que pour un compte en France, dans l'UE ou en Suisse.
Puis-je ouvrir le compte sans habiter au Liechtenstein ? Oui, c'est même le cas normal. Les banques privées du Liechtenstein sont spécialisées dans la clientèle internationale sans résidence locale.
Mon argent est-il en sécurité au Liechtenstein ? La garantie des dépôts couvre 100 000 CHF ; derrière elle se trouvent des banques mieux capitalisées que la moyenne et un État noté AAA, sans dette. Membre de l'EEE, le Liechtenstein applique aussi la logique européenne du bail-in ; il n'existe pas d'exception absolue en Europe.
Liechtenstein ou Suisse ? Sous 500 000 CHF d'actifs investissables : le Liechtenstein, car la Suisse n'offre pas de vraie banque privée à ce niveau. Au-delà : Zurich pour le choix maximal, Vaduz pour la distance maximale face aux voies d'exécution, souvent les deux.
La phrase à retenir
Le Liechtenstein est la banque privée authentique la plus accessible d'Europe hors de l'architecture d'accès de l'UE : dès 100 000 CHF, en francs, sans fichier de comptes européen, sans saisie conservatoire européenne, sans Lugano, mais avec une déclaration CRS intégrale. Qui cherche la stabilité et la distance structurelle, sans jamais avoir attendu de discrétion envers le fisc, trouve ici l'un des meilleurs rapports entre seuil d'entrée et substance du continent.
Articles liés
Secrétariat germanophone, 24 h/24 et 7 j/7
Chaîne TelegramActualités et questions rapidesRéserver une consultationUn entretien personnel sur votre situation