Cuenta bancaria en Liechtenstein: banca privada desde 100.000 CHF
Banca privada en Liechtenstein desde 100.000 CHF: qué exigen los bancos, qué ve y hasta dónde llega tu país de residencia, y la comparación honesta con Suiza.
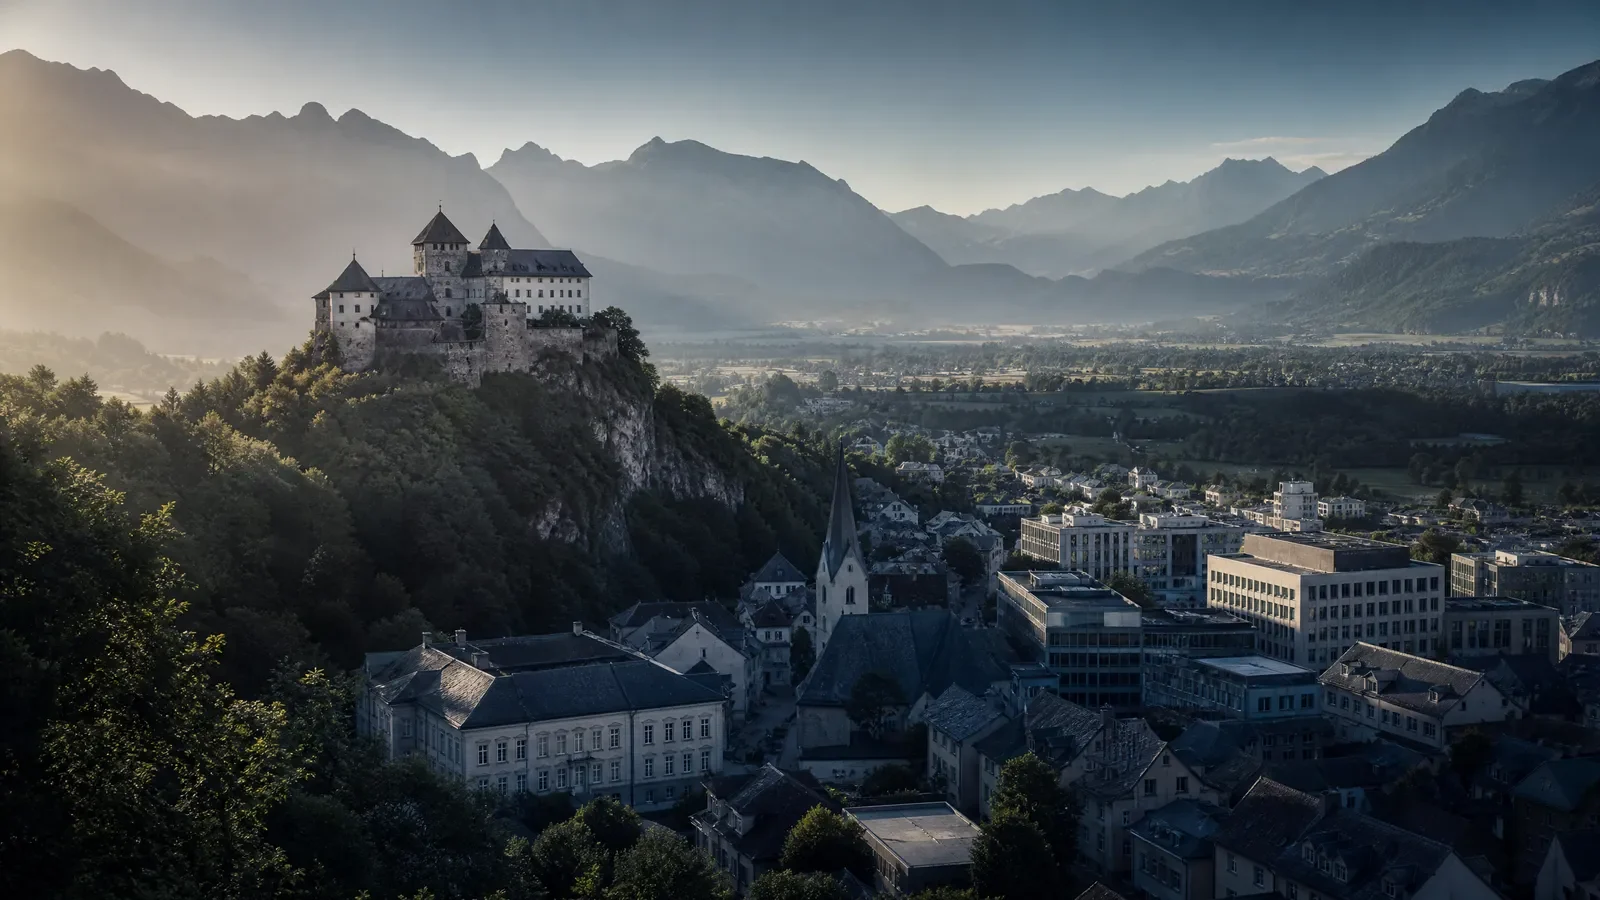
Liechtenstein es el pequeño gigante infravalorado de la banca privada europea. Entre Suiza y Austria hay un Estado con calificación AAA y sin deuda pública, con el franco suizo como moneda y una tradición bancaria que lleva más de un siglo especializada en un único negocio: el patrimonio de clientes internacionales. Y, a diferencia de Zúrich o Ginebra, ese negocio no empieza en medio millón, sino con un depósito mínimo de 100.000 CHF.
La entrada en la banca privada de Liechtenstein empieza en 100.000 CHF. Es la frase que buscan casi todos y que apenas se encuentra dicha con claridad en ningún sitio. Aquí tienes el panorama completo y honesto: qué ofrece Liechtenstein, cuánto cuesta, qué ve y hasta dónde llega tu país de residencia, y para quién Suiza sigue siendo, aun así, la mejor opción.
Qué es Liechtenstein y qué no es
Primero, la clasificación, porque aquí nacen los malentendidos. Liechtenstein es miembro del EEE, pero no de la UE. Es una posición intermedia muy precisa con consecuencias concretas: los pagos fluyen sin problemas, SEPA funciona y rigen los estándares europeos. Pero Liechtenstein queda fuera de los registros de cuentas de la UE, como el Fichero de Titularidades Financieras español, fuera de los sistemas de consulta automatizada de la Unión y fuera de la retención de cuentas a escala europea.
Al mismo tiempo, el principado forma una unión aduanera y monetaria con Suiza. Operas en francos suizos, bajo un supervisor financiero propio y estricto (la FMA), en un país con el presupuesto equilibrado y sin deuda pública. La combinación de acceso al mercado del EEE y estabilidad de nivel suizo existe una sola vez en Europa.
Y los límites de la discreción, dichos de entrada y sin ambigüedad: Liechtenstein informa de forma completa a través del CRS. El viejo secreto de fundaciones y bancos frente a las Haciendas extranjeras es historia desde los acuerdos fiscales de la década de 2010. Quien abre una cuenta en Liechtenstein verá cómo su saldo a final de año y sus rendimientos se comunican automáticamente a la Agencia Tributaria, exactamente igual que con una cuenta en Suiza o en Singapur. Una cuenta en Liechtenstein es un instrumento de estabilidad, calidad y distancia estructural frente al sistema de la UE, no un escondite. Qué comunica el intercambio automático lo explicamos en el CRS explicado.
Depósito mínimo en Liechtenstein: desde 100.000 CHF
Primero, el núcleo práctico. Los bancos privados de Liechtenstein aceptan clientes internacionales desde unos 100.000 CHF. Para comparar: la banca privada suiza suele empezar en 500.000 CHF, y las casas más conocidas en un millón o más. Liechtenstein abre así la banca privada de verdad, con gestor personal, gestión patrimonial y cuentas multidivisa, a un segmento de patrimonio que Zúrich, como mucho, clasificaría como banca minorista.
Conviene ajustar las expectativas: los 100.000 CHF son una cifra de entrada, no el techo de lo que espera el banco. Quien se queda de forma permanente muy por debajo tampoco es cliente objetivo en Vaduz. Y se trata de dinero de inversión, no del saldo de una cuenta corriente: Liechtenstein no es el lugar para la cuenta del día a día con tarjeta y recibos domiciliados, sino para la base del patrimonio. Quien quiera una segunda cuenta sencilla y sin mínimo estará mejor servido en Georgia o en otros destinos.
Una cuenta en Liechtenstein sin depósito mínimo: lo que hace y lo que no hace la app wiLLBe
Si buscas una cuenta en Liechtenstein, enseguida darás con wiLLBe, la app de ahorro e inversión del Liechtensteinische Landesbank (LLB). Los datos principales son realmente atractivos: sin depósito mínimo en el ahorro flexible, plazos fijos desde 100 euros, alta totalmente desde la app y garantía de depósitos hasta 100.000 CHF. Para lo que es, es un producto sólido, y no estamos aquí para quitarle a nadie la idea.
Solo conviene saber qué estás contratando. wiLLBe no es una cuenta bancaria en el sentido operativo; es un producto de ahorro. Según su propia descripción, la app no ofrece servicios de pago, de forma deliberada: ni tarjeta, ni transferencias a terceros, ni una cuenta a través de la cual puedas llevar tu vida. El dinero solo se mueve hacia y desde tu cuenta de referencia registrada. A eso se suma: solo titulares individuales (sin cuentas conjuntas), garantía de depósitos expresada en francos (riesgo de cambio si ahorras en euros) e intereses solo hasta 150.000 por divisa, sin nada por encima de ese saldo.
El punto decisivo para nuestros lectores está en los requisitos de acceso: wiLLBe solo acepta residentes en Alemania, Austria, Suiza y Liechtenstein. Un lector que vive en España no puede abrirla, y quien se muda a Georgia, Dubái o Paraguay deja de cumplir los requisitos. Justo en el momento en que una cuenta fuera de tu sistema de origen vale más, esta puerta se cierra.
A partir de 100.000 CHF, Liechtenstein ofrece algo distinto: una relación bancaria. Una cuenta completa con pagos multidivisa, un interlocutor con nombre en lugar de una línea de soporte de una app, gestión patrimonial si la quieres y, sobre todo, disponibilidad sin necesidad de residir en la UE o en la zona SEPA. Súmale la ventaja frente a los embargos que describimos más abajo, que ninguna app de ahorro te da.
En resumen: la app es un buen sitio para aparcar ahorros mientras vivas en Alemania, Austria, Suiza o Liechtenstein. No es la base de una estructura fuera de tu sistema de origen. Cuál de las dos necesitas depende de lo que tengas en mente. Si tienes dudas, la consulta gratuita lo aclara en una sola conversación.
Qué ve tu país de residencia y hasta dónde llega
Las búsquedas en torno a Liechtenstein muestran lo que la gente quiere saber de verdad: ¿hasta dónde llega el brazo de las autoridades y de los acreedores? La respuesta honesta tiene dos mitades.
Lo que se comunica: el informe CRS, una vez al año y de forma automática. Nombre, número de identificación fiscal, número de cuenta, saldo a final de año y rendimientos. Frente a la Agencia Tributaria no hay discreción, y los rendimientos van en tu declaración de la renta como los de cualquier cuenta extranjera, igual que la propia cuenta en el modelo 720 cuando superes el umbral; el recorrido completo está en declarar una cuenta en el extranjero.
Lo que NO funciona: las vías de acceso automatizadas que son la norma dentro de la UE. Una cuenta en Liechtenstein no aparece en ningún registro de cuentas de la UE; la consulta automatizada no devuelve nada. La orden europea de retención de cuentas no se aplica, porque es Derecho de la UE y no del EEE: un acreedor no puede hacer bloquear provisionalmente una cuenta en Liechtenstein con una orden europea. Y el punto más infravalorado: Liechtenstein nunca se adhirió al Convenio de Lugano. A diferencia de Suiza, donde las sentencias de la UE pueden ejecutarse a través de Lugano de una forma relativamente ordenada, un acreedor en Liechtenstein tiene que recorrer el camino completo del procedimiento nacional. Nada de esto protege frente a reclamaciones legítimas y firmes, pero eleva mucho el obstáculo práctico, y precisamente esa diferencia hace que Liechtenstein resulte más interesante que Suiza para la protección preventiva; la comparación completa entre países está en cuentas inembargables en el extranjero.
Una honestidad que tiene su sitio aquí: como miembro del EEE, Liechtenstein ha incorporado el régimen europeo de recuperación y resolución bancaria. La lógica del bail-in existe también aquí; quien solo quiera escapar de ese mecanismo no encontrará en Liechtenstein una excepción completa. El contrapeso: garantía de depósitos hasta 100.000 CHF y, detrás, bancos que están entre los mejor capitalizados de Europa, en un Estado sin deuda. Los sistemas, comparados: la garantía de depósitos en el mundo.
¿Liechtenstein o Suiza? La comparación directa
| Criterio | Liechtenstein | Suiza |
|---|---|---|
| Entrada en banca privada | desde 100.000 CHF | desde 500.000 CHF |
| Moneda | CHF | CHF |
| Registros de cuentas de la UE | no | no |
| Orden europea de retención de cuentas | no | no |
| Ejecución de sentencias de la UE vía Lugano | no | sí |
| Información CRS | sí, completa | sí, completa |
| Garantía de depósitos | 100.000 CHF | 100.000 CHF |
| Apertura a distancia | en entidades seleccionadas | en entidades seleccionadas |
La lectura: en estabilidad y moneda hay empate. Suiza gana en tamaño, oferta y prestigio de la plaza financiera. Liechtenstein gana en la entrada (una quinta parte del umbral) y en la distancia frente a embargos (sin Lugano). Por debajo de 500.000 CHF la elección ni siquiera existe; por encima, decides según tu prioridad: la máxima oferta institucional en Zúrich o la máxima distancia estructural en Vaduz. Muchos de nuestros clientes acaban combinando las dos. El lado suizo, completo: abrir una cuenta en Suiza como no residente. La comparación de las grandes plazas: Singapur o Suiza.
Para quién compensa Liechtenstein
El inversor que piensa en protección, con un volumen de inversión de seis cifras, que quiere salir de la arquitectura de acceso de la UE sin renunciar a la calidad bancaria. El nostálgico: quien un día miró hacia Luxemburgo y entiende lo que queda hoy de aquella plaza encuentra en Liechtenstein a su heredero legítimo en el continente europeo; el razonamiento completo está en por qué una cuenta en Luxemburgo ya no compensa. El empresario con estructura: el derecho de fundaciones y trusts de Liechtenstein está entre los más maduros del mundo; la cuenta es entonces una pieza de una arquitectura mayor que requiere asesoramiento especializado. No es adecuado Liechtenstein para la banca del día a día, para presupuestos por debajo de 100.000 CHF ni para quien busca sobre todo discreción frente a Hacienda, porque eso aquí no existe.
Cómo es la apertura
El proceso sigue el patrón de los bancos privados serios: una evaluación previa de tu perfil (origen del patrimonio, objetivo de inversión, volumen), el paquete de documentos con pasaporte, justificante de domicilio, número de identificación fiscal y un rastro completo del origen de los fondos, la presentación personal al banco, a distancia por videollamada en entidades seleccionadas o, si no, con una cita en Vaduz, y la activación en un plazo de dos a cuatro semanas desde la entrega completa. El origen de los fondos es donde fracasan los intentos por cuenta propia: los equipos de cumplimiento de Liechtenstein esperan una profundidad documental que los clientes internacionales subestiman una y otra vez. Para eso existe precisamente nuestra apertura acompañada, con revisión del expediente y presentación personal al banco.
Preguntas frecuentes
¿Cuál es el depósito mínimo real en Liechtenstein? Desde unos 100.000 CHF para clientes privados internacionales. Algunas entidades y algunos casos concretos se sitúan por encima; por debajo de ese umbral, Liechtenstein no es una opción realista.
¿Liechtenstein comunica mi cuenta a Hacienda? Sí, de forma completa y automática a través del CRS: saldo a final de año, rendimientos y tu número de identificación fiscal. La discreción existe frente a terceros, no frente a tu Administración tributaria.
¿Puede un acreedor de España o de otro país de la UE embargar mi cuenta en Liechtenstein? No por las vías automatizadas de la UE ni a través del Convenio de Lugano. Le queda el camino del procedimiento propio de Liechtenstein con una sentencia firme; el obstáculo práctico es mucho mayor que con cualquier cuenta en la UE o en Suiza.
¿Puedo abrir la cuenta sin vivir en Liechtenstein? Sí, es lo habitual. Los bancos privados de Liechtenstein están especializados en clientes internacionales sin residencia en el país.
¿Está seguro mi dinero en Liechtenstein? La garantía de depósitos cubre 100.000 CHF; detrás hay bancos con una capitalización superior a la media y un Estado sin deuda y con calificación AAA. Como miembro del EEE, Liechtenstein aplica también la lógica europea del bail-in; en Europa no existen excepciones absolutas.
¿Liechtenstein o Suiza? Con menos de 500.000 CHF de patrimonio invertible: Liechtenstein, porque Suiza no ofrece banca privada de verdad a ese nivel. Por encima: Zúrich para la máxima oferta, Vaduz para la máxima distancia frente a embargos, y a menudo las dos.
La idea con la que quedarte
Liechtenstein es la banca privada de verdad más accesible de Europa fuera de la arquitectura de acceso de la UE: desde 100.000 CHF, en francos, sin registro de cuentas, sin orden europea de retención, sin Lugano, pero con información CRS completa. Quien busca estabilidad y distancia estructural, y nunca esperó discreción frente a Hacienda, encuentra aquí una de las mejores relaciones entre umbral de entrada y sustancia del continente.