Cuenta bancaria en las Bahamas: por qué no la ofrecemos y cuáles son las alternativas
Las Bahamas están en el CRS desde 2018, piden depósitos mínimos altos y sus bancos cierran cuentas de no residentes sin previo aviso. Lo que debes saber antes de solicitarla y qué destinos cumplen de verdad lo que prometen las Bahamas.
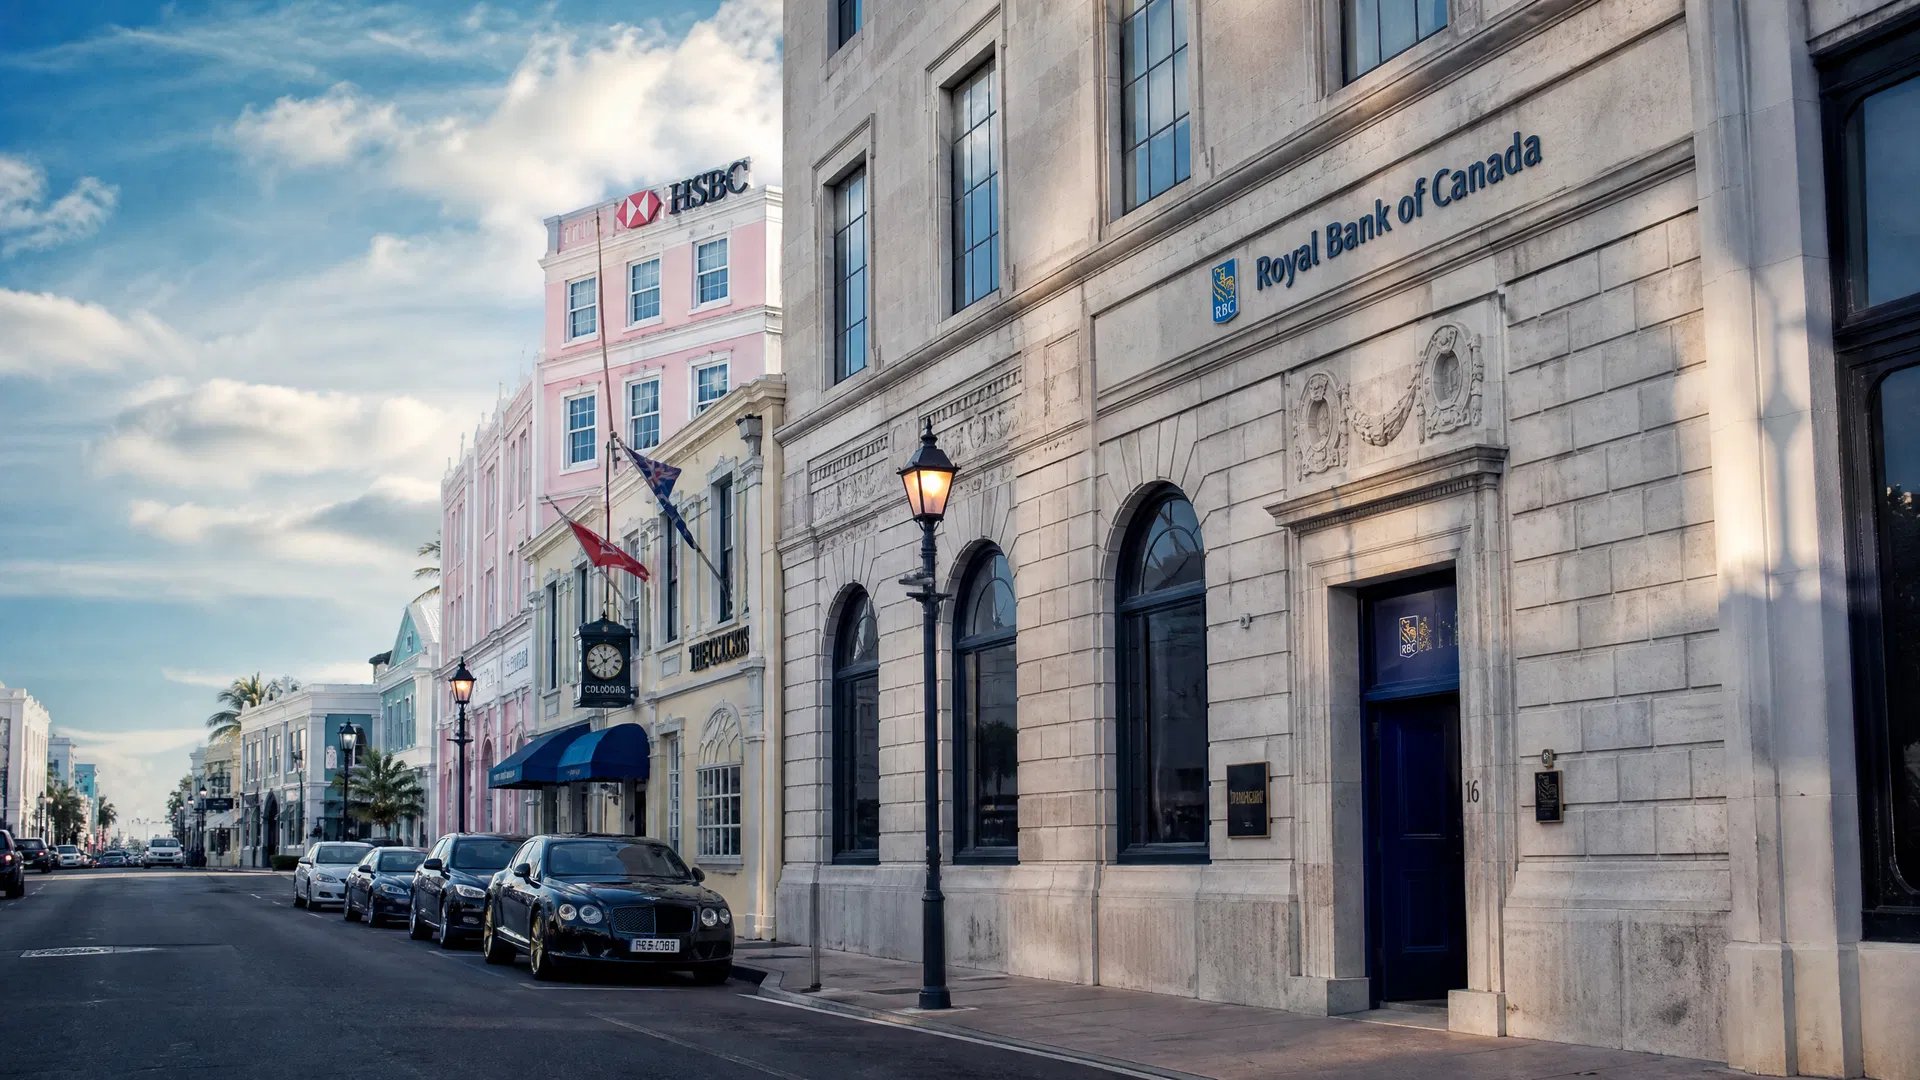
Las Bahamas están entre los destinos de banca offshore más buscados. El nombre arrastra décadas de asociación con privacidad financiera, palmeras y discreción. La realidad en 2026 es bastante más prosaica y, para la mayoría de los clientes que nos preguntan por ellas, bastante menos atractiva de lo que esperaban.
No tenemos las Bahamas en nuestra cartera. Este artículo explica por qué y qué destinos ofrecen de verdad lo que la gente busca cuando busca una cuenta en las Bahamas.
El CRS: las Bahamas se adhirieron en 2018
El primer hecho, y el más importante: las Bahamas participan en el Estándar Común de Comunicación de Información (CRS) desde 2018. Los bancos de las Bahamas comunican una vez al año saldos de fin de año, intereses, dividendos y el importe bruto de las ventas de valores a la administración tributaria de las Bahamas, que reenvía los datos al país de residencia del titular. Si vives en España, la información acaba en la Agencia Tributaria. El mismo mecanismo que rige en Suiza, las Islas Caimán y Panamá rige en las Bahamas. No hay ninguna ventaja en materia de CRS.
Eso no hace que una cuenta en las Bahamas no valga nada, pero elimina el argumento de la privacidad que mueve la mayoría de las búsquedas. Quien busca una cuenta fuera de la cadena de comunicación del CRS tiene que mirar en otra parte. Las opciones están en nuestro panorama países fuera del CRS 2026.
Depósitos mínimos: la realidad
Los bancos de las Bahamas han atendido históricamente a una clientela internacional con patrimonio. Esa historia se refleja en sus depósitos mínimos. Los mínimos habituales para cuentas de no residentes van de 25.000 a 100.000 USD. Las relaciones de banca privada en los nombres consolidados empiezan en 500.000 USD o más.
Eso no es un problema en sí para el cliente adecuado, pero crea una relación desfavorable entre riesgo y beneficio cuando se combina con los problemas de estabilidad de la cuenta que vemos a continuación. Pagar una entrada alta por una cuenta que te pueden cerrar sin previo aviso es un mal negocio.
Estabilidad de la cuenta: el problema del que nadie habla
El sector bancario de las Bahamas se ha contraído de forma notable en la última década. Varios bancos internacionales se han retirado por completo del mercado; otros han ido endureciendo sus criterios de aceptación de clientes no residentes. El resultado es un patrón que vemos una y otra vez en las consultas: clientes que abrieron cuentas en las Bahamas hace cinco o diez años han recibido avisos de cierre, a menudo sin explicación y con poco margen.
Esto no es exclusivo de las Bahamas, es una tendencia mundial impulsada por la reducción de riesgos, la presión sobre la banca corresponsal y el coste del cumplimiento normativo, pero las Bahamas son un ejemplo especialmente marcado, porque la contracción del sector ha sido muy visible. Una cuenta que existe hoy puede no existir dentro de dos años. Para una relación que exige un depósito mínimo considerable y conlleva las fricciones de dar de alta a un no residente, esa inestabilidad es un problema serio.
Lo que las Bahamas sí ofrecen
Para ser justos: para el perfil de cliente adecuado, una cuenta en las Bahamas tiene ventajas reales. Cuentas en USD con acceso directo al sistema del dólar estadounidense. Estabilidad política y una larga trayectoria como centro financiero. Banca en inglés con estándares documentales conocidos para clientes internacionales. Sin impuesto sobre la renta, sobre las plusvalías ni sobre sucesiones en las propias Bahamas, algo que importa a quienes también se plantean la residencia.
Pero esas ventajas están disponibles en otros sitios, con mínimos más bajos, mejor estabilidad de la cuenta y, en algunos casos, sin comunicación CRS. La comparación no favorece a las Bahamas.
Las alternativas, según lo que buscas de verdad
La pregunta es siempre: ¿cuál es el objetivo de fondo? Las Bahamas se buscan por varios motivos distintos, y cada uno tiene una respuesta mejor.
Si quieres una cuenta fuera de una comunicación CRS efectiva: Macedonia del Norte no está en el CRS, y Georgia se adhirió oficialmente en 2024, pero sus bancos no piden ni justificante de domicilio ni número de identificación fiscal, y hasta la fecha no se aprecia ningún flujo de datos fiable y aprovechable. Son las opciones más claras, las dos íntegramente a distancia, las dos con depósitos mínimos bajos o inexistentes, las dos con sistemas bancarios estables. Estados Unidos es la mayor jurisdicción fuera del CRS del mundo; cómo abrir allí una cuenta lo explica Non-CRS bank account. Abrir y mantener cualquiera de estas cuentas es legal; tus rendimientos siguen tributando en España, y nosotros no ayudamos a nadie a ocultar nada.
Si quieres una cuenta en USD con una banca offshore estable: Panamá y Belice ofrecen cuentas en USD, apertura a distancia y sectores bancarios que en la última década han resultado más estables para clientes no residentes que el de las Bahamas. Panamá está en el CRS; Belice también se adhirió en 2018, pero ambos ofrecen mejor estabilidad de la cuenta con mínimos más bajos.
Si quieres banca privada en una franja de precio comparable: las Islas Caimán y las Islas Cook atienden al mismo segmento de clientes con relaciones de cuenta más previsibles. Liechtenstein y Mónaco ofrecen banca privada europea con un perfil de riesgo totalmente distinto.
Si quieres las Bahamas por motivos de residencia: esa es otra conversación que va más allá de la banca, y en la que las Bahamas pueden tener sentido de verdad. Pero la relación bancaria debe valorarse por sus propios méritos, no darse por hecha como consecuencia de la decisión de residencia.
El resumen honesto
Las Bahamas son una jurisdicción legítima con una historia bancaria real. No son una estafa, y sus cuentas no son peligrosas en sí. Pero en 2026, la combinación de pertenencia al CRS, mínimos altos y una estabilidad decreciente de las cuentas de no residentes hace que rara vez sean la mejor respuesta a la pregunta que motiva la búsqueda. Hay opciones mejores para cada uno de los objetivos por los que se suelen buscar las Bahamas, y esas opciones son las que tenemos en cartera.
Si no tienes claro qué destino encaja con tu situación concreta, la consulta gratuita es el punto de partida adecuado. Te diremos con honestidad si las Bahamas son la respuesta correcta y, si no lo son, cuál lo es. La consulta se realiza en inglés.
Preguntas frecuentes
¿Participan las Bahamas en el CRS? Sí, desde 2018. Los bancos de las Bahamas comunican saldos de fin de año, intereses y rendimientos a la administración tributaria del país de residencia del titular; si vives en España, a la Agencia Tributaria. No hay ninguna ventaja en materia de CRS.
¿Qué depósito mínimo piden los bancos de las Bahamas? Normalmente de 25.000 a 100.000 USD para no residentes. Algunos bancos privados piden 500.000 USD o más. La combinación de mínimos altos y una estabilidad incierta de la cuenta deja una mala relación entre riesgo y beneficio.
¿Cuáles son las alternativas reales a una cuenta en las Bahamas? Según tu objetivo: Macedonia del Norte (fuera del CRS) o Georgia (oficialmente en el CRS desde 2024, sin que hasta la fecha se aprecie un flujo de datos fiable y aprovechable) para mínimos bajos y apertura a distancia; Panamá o Belice para cuentas en USD con una banca estable; las Islas Caimán o las Islas Cook para banca privada en una franja de precio comparable, pero con mejor estabilidad de la cuenta.