Conto bancario in Liechtenstein: private banking da CHF 100.000
Private banking in Liechtenstein da CHF 100.000: cosa chiedono le banche, cosa vede e cosa raggiunge lo Stato italiano, e il confronto onesto con la Svizzera.
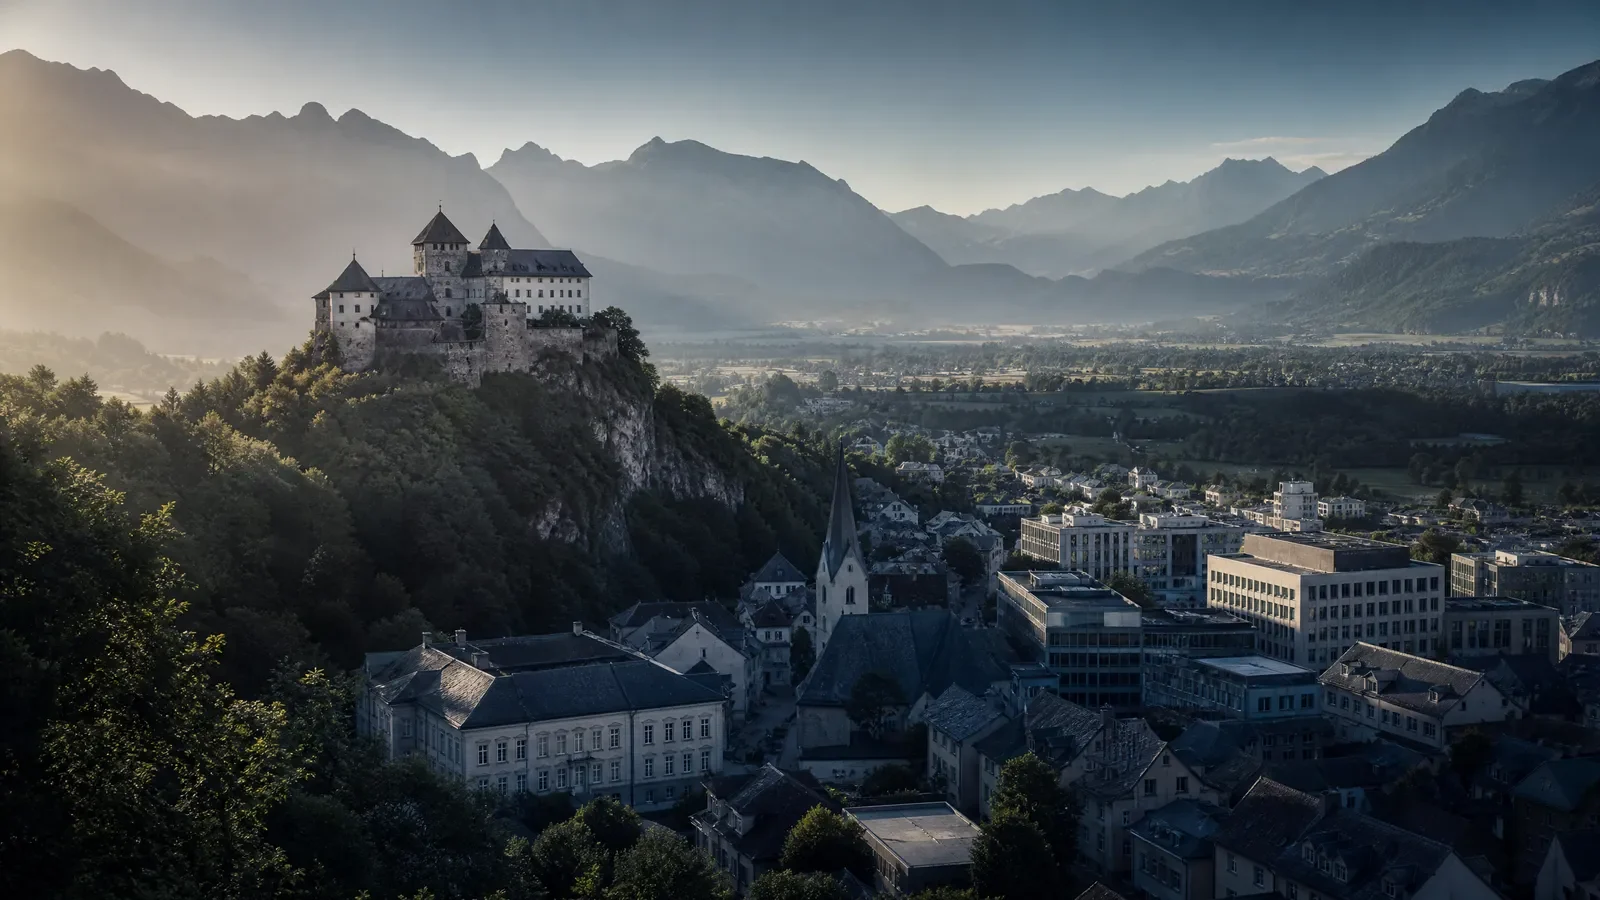
Il Liechtenstein è il piccolo gigante sottovalutato del private banking europeo. Tra Svizzera e Austria c'è uno Stato con rating AAA e nessun debito pubblico, il franco svizzero come moneta e una tradizione bancaria che da oltre un secolo si dedica a un solo mestiere: il patrimonio dei clienti internazionali. E a differenza di Zurigo o Ginevra, quel mestiere non comincia da mezzo milione, ma da un deposito minimo di CHF 100.000.
Il private banking in Liechtenstein si apre da CHF 100.000. È la frase che la maggior parte di chi cerca vuole leggere e che quasi nessuno scrive in chiaro. Ecco il quadro completo e onesto: cosa offre il Liechtenstein, quanto costa, cosa vede e cosa raggiunge lo Stato italiano, e per chi la Svizzera resta comunque la scelta migliore.
Che cos'è il Liechtenstein, e che cosa non è
Prima l'inquadramento, perché è qui che nascono gli equivoci. Il Liechtenstein è membro del SEE, ma non dell'UE. È una posizione intermedia precisa, con conseguenze concrete: i pagamenti funzionano senza intoppi, il SEPA funziona, valgono gli standard europei. Ma il Liechtenstein resta fuori dagli archivi dei conti dell'UE, come il nostro Archivio dei rapporti finanziari, fuori dai sistemi di interrogazione automatica dell'Unione e fuori dal sequestro conservativo europeo dei conti.
Allo stesso tempo il Principato forma con la Svizzera un'unione doganale e monetaria. Si opera in franchi svizzeri, sotto un'autorità di vigilanza finanziaria propria e severa (la FMA), in un Paese con il bilancio in pareggio e senza debito pubblico. La combinazione tra accesso al mercato del SEE e stabilità di livello svizzero, in Europa, esiste una volta sola.
E i limiti della riservatezza, detti subito e senza giri di parole: il Liechtenstein segnala tutto tramite il CRS. Il vecchio segreto su fondazioni e banche verso le autorità fiscali estere è storia dagli accordi fiscali degli anni 2010. Chi apre un conto in Liechtenstein vedrà il saldo di fine anno e i redditi trasmessi in automatico all'Agenzia delle Entrate, esattamente come per un conto in Svizzera o a Singapore. Un conto in Liechtenstein è uno strumento di stabilità, qualità e distanza strutturale dal sistema UE, non un nascondiglio. Che cosa trasmette lo scambio automatico lo trovi in CRS spiegato.
Deposito minimo in Liechtenstein: da CHF 100.000
Prima il nocciolo pratico. Le banche private del Liechtenstein accettano clienti internazionali da circa CHF 100.000. Per confronto: le banche private svizzere partono in genere da CHF 500.000, le case più note da un milione o più. Il Liechtenstein apre così il vero private banking, con un gestore dedicato, la gestione patrimoniale e i conti multivaluta, a una fascia di patrimonio che a Zurigo verrebbe, nel migliore dei casi, smistata nel retail.
Le aspettative vanno tarate bene: i CHF 100.000 sono una soglia d'ingresso, non il tetto delle attese della banca. Chi resta stabilmente molto al di sotto non è un cliente target nemmeno a Vaduz. E si tratta di denaro da investire, non di un saldo di conto corrente: il Liechtenstein non è il posto per il conto di tutti i giorni con carta e bonifici periodici, ma per la base patrimoniale. Chi vuole un secondo conto semplice e senza minimo trova risposta migliore in Georgia o in altre destinazioni.
Un conto in Liechtenstein senza deposito minimo: cosa fa e cosa non fa l'app wiLLBe
Cerca un conto in Liechtenstein e ti imbatterai presto in wiLLBe, l'app di risparmio e investimento della Liechtensteinische Landesbank (LLB). I dati di vetrina sono davvero interessanti: nessun deposito minimo sul risparmio libero, vincoli a partire da 100 euro, apertura interamente via app, garanzia dei depositi fino a CHF 100.000. Per quello che è, è un prodotto solido, e non siamo qui per sconsigliarlo a nessuno.
Devi solo sapere cosa stai comprando. wiLLBe non è un conto bancario operativo: è un prodotto di risparmio. Per sua stessa descrizione l'app non offre di proposito servizi di pagamento: niente carta, niente bonifici verso terzi, nessun conto con cui gestire la tua vita. Il denaro si muove solo da e verso il conto di riferimento registrato. In più: solo intestatari singoli (niente conti cointestati), garanzia dei depositi espressa in franchi (rischio di cambio se risparmi in euro) e interessi pagati solo fino a 150.000 per valuta, con zero su quanto supera quella cifra.
Il punto decisivo per i nostri lettori sta nei requisiti: wiLLBe accetta solo residenti in Germania, Austria, Svizzera e Liechtenstein. Un lettore residente in Italia non può aprirla affatto, e chi si trasferisce in Georgia, a Dubai o in Paraguay non ne ha più i requisiti. Proprio nel momento in cui un conto fuori dal sistema di casa vale di più, questa porta si chiude.
Da CHF 100.000 il Liechtenstein offre un'altra cosa: un rapporto bancario. Un conto completo con pagamenti multivaluta, un referente con nome e cognome invece di un numero di assistenza dell'app, la gestione patrimoniale se la vuoi e soprattutto accessibilità senza una residenza nell'UE o nell'area SEPA. A questo si aggiunge il vantaggio sulle esecuzioni di cui parliamo più sotto, che nessuna app di risparmio offre.
In breve: l'app è un buon posto dove parcheggiare risparmi finché vivi in Germania, Austria, Svizzera o Liechtenstein. Non è una base per una struttura fuori dal tuo sistema di casa. Quale ti serve dipende da cosa stai pianificando. Se hai dubbi, la consulenza gratuita lo chiarisce in una sola conversazione.
Cosa vede lo Stato italiano, e cosa raggiunge
Le ricerche sul Liechtenstein mostrano cosa vuole sapere davvero la gente: fin dove arriva il braccio delle autorità e dei creditori? La risposta onesta ha due metà.
Cosa viene segnalato: il dato CRS, una volta l'anno, in automatico. Nome, codice fiscale, numero di conto, saldo di fine anno, redditi. Verso l'Agenzia delle Entrate non c'è riservatezza: il conto va nel quadro RW e i redditi in dichiarazione come per qualsiasi conto estero; il percorso completo è in dichiarare il conto all'estero.
Cosa NON funziona: le vie di accesso automatiche che nell'UE sono la norma. Un conto in Liechtenstein non compare in nessun archivio dei conti dell'UE, nemmeno nell'Archivio dei rapporti finanziari: l'interrogazione telematica torna vuota. Il sequestro conservativo europeo dei conti non si applica, perché è diritto dell'UE e non del SEE: un creditore non può far bloccare in via provvisoria un conto in Liechtenstein con un'ordinanza europea. E il punto più sottovalutato: il Liechtenstein non ha mai aderito alla Convenzione di Lugano. A differenza della Svizzera, dove le sentenze dell'UE si eseguono tramite Lugano in modo relativamente ordinato, in Liechtenstein il creditore deve percorrere per intero la procedura nazionale. Niente di tutto questo protegge da pretese legittime e definitive, ma alza molto l'ostacolo pratico, ed è proprio questa differenza a rendere il Liechtenstein più interessante della Svizzera per una tutela preventiva; il confronto completo tra Paesi è in conti all'estero al riparo dalle esecuzioni.
Una nota di onestà va messa qui: come membro del SEE, il Liechtenstein ha recepito il regime europeo di risanamento e risoluzione. La logica del bail-in esiste anche qui; chi vuole sfuggire soltanto a quel meccanismo non trova in Liechtenstein un'eccezione completa. Il contrappeso: garanzia dei depositi fino a CHF 100.000, e dietro banche tra le meglio capitalizzate d'Europa, in uno Stato senza debito. I sistemi a confronto: garanzie dei depositi nel mondo.
Liechtenstein o Svizzera? Il confronto diretto
| Criterio | Liechtenstein | Svizzera |
|---|---|---|
| Ingresso nel private banking | da CHF 100.000 | da CHF 500.000 |
| Valuta | CHF | CHF |
| Archivi dei conti dell'UE | no | no |
| Sequestro conservativo europeo dei conti | no | no |
| Esecuzione delle sentenze UE tramite Lugano | no | sì |
| Segnalazione CRS | sì, completa | sì, completa |
| Garanzia dei depositi | CHF 100.000 | CHF 100.000 |
| Apertura a distanza | presso alcuni istituti | presso alcuni istituti |
La lettura: su stabilità e valuta è un pareggio. La Svizzera vince per dimensione, scelta e prestigio della piazza finanziaria. Il Liechtenstein vince sull'ingresso (un quinto della soglia) e sulla distanza dalle esecuzioni (niente Lugano). Sotto CHF 500.000 la scelta non si pone nemmeno; sopra, decidi in base alla priorità: massima scelta di istituti a Zurigo o massima distanza strutturale a Vaduz. Molti nostri clienti finiscono per combinare le due. Il lato svizzero per intero: aprire un conto in Svizzera da non residente. Il confronto tra piazze di prima fascia: Singapore o Svizzera.
Per chi conviene il Liechtenstein
L'investitore attento alla tutela, con un volume da investire a sei cifre, che vuole uscire dall'architettura di accesso dell'UE senza scendere a compromessi sulla qualità della banca. Il nostalgico: chi un tempo guardava al Lussemburgo, o all'antica aura delle isole del Canale, e ha capito cosa resta di entrambi, trova nel Liechtenstein l'erede legittimo sul continente europeo; il ragionamento completo è in perché un conto in Lussemburgo non conviene più. L'imprenditore con una struttura: il diritto delle fondazioni e dei trust del Liechtenstein è tra i più maturi al mondo; il conto diventa allora un tassello di un'architettura più ampia, che va affidata a una consulenza specialistica. Non adatto è il Liechtenstein per la banca di tutti i giorni, per budget sotto CHF 100.000 e per chi cerca soprattutto riservatezza verso il fisco, perché qui non esiste.
Come si svolge l'apertura
Il percorso segue lo schema delle banche private serie: una valutazione preliminare del tuo profilo (origine del patrimonio, obiettivo d'investimento, volume), il pacchetto di documenti con passaporto, prova di residenza, codice fiscale e una traccia completa dell'origine dei fondi, la presentazione personale alla banca, a distanza in videochiamata presso alcuni istituti, altrimenti con un appuntamento a Vaduz, e l'attivazione entro due o quattro settimane dalla consegna completa. È sull'origine dei fondi che falliscono i tentativi fatti da soli: gli uffici compliance del Liechtenstein si aspettano una profondità di documentazione che i clienti internazionali sottovalutano regolarmente. Esattamente per questo esiste la nostra apertura accompagnata, con verifica della pratica e presentazione personale alla banca.
Domande frequenti
Qual è il deposito minimo reale in Liechtenstein? Da circa CHF 100.000 per i clienti privati internazionali. Singoli istituti e singole situazioni stanno sopra questa soglia; sotto, il Liechtenstein in pratica non è accessibile.
Il Liechtenstein segnala il mio conto all'Italia? Sì, in modo completo e automatico tramite il CRS: saldo di fine anno, redditi e il tuo codice fiscale. La riservatezza esiste verso i terzi, non verso l'Agenzia delle Entrate.
Un creditore italiano o di un altro Paese UE può pignorare il mio conto in Liechtenstein? Non attraverso le procedure automatiche dell'UE e non attraverso la Convenzione di Lugano. Resta la strada della procedura propria del Liechtenstein con una sentenza definitiva: in pratica l'ostacolo è molto più alto che per qualsiasi conto in Italia, nell'UE o in Svizzera.
Posso aprire il conto senza vivere in Liechtenstein? Sì, è il caso normale. Le banche private del Liechtenstein sono specializzate in clienti internazionali senza residenza nel Paese.
I miei soldi sono al sicuro in Liechtenstein? La garanzia dei depositi copre CHF 100.000; dietro ci sono banche capitalizzate sopra la media e uno Stato con rating AAA e senza debito. Come membro del SEE, anche il Liechtenstein conosce la logica europea del bail-in; eccezioni assolute in Europa non esistono.
Liechtenstein o Svizzera? Sotto CHF 500.000 di patrimonio investibile: Liechtenstein, perché a quel livello la Svizzera non offre un vero private banking. Sopra: Zurigo per la massima scelta, Vaduz per la massima distanza dalle esecuzioni, spesso tutte e due.
La frase da ricordare
Il Liechtenstein è il vero private banking più accessibile d'Europa fuori dall'architettura di accesso dell'UE: da CHF 100.000, in franchi, senza archivio dei conti, senza sequestro europeo, senza Lugano, ma con segnalazione CRS completa. Chi cerca stabilità e distanza strutturale, e non si è mai aspettato riservatezza dal fisco, trova qui uno dei migliori rapporti tra soglia d'ingresso e sostanza del continente.
Articoli correlati
Segreteria in lingua tedesca, 24/7
Canale TelegramNotizie e domande velociPrenota una consulenzaUn colloquio personale sulla tua situazione